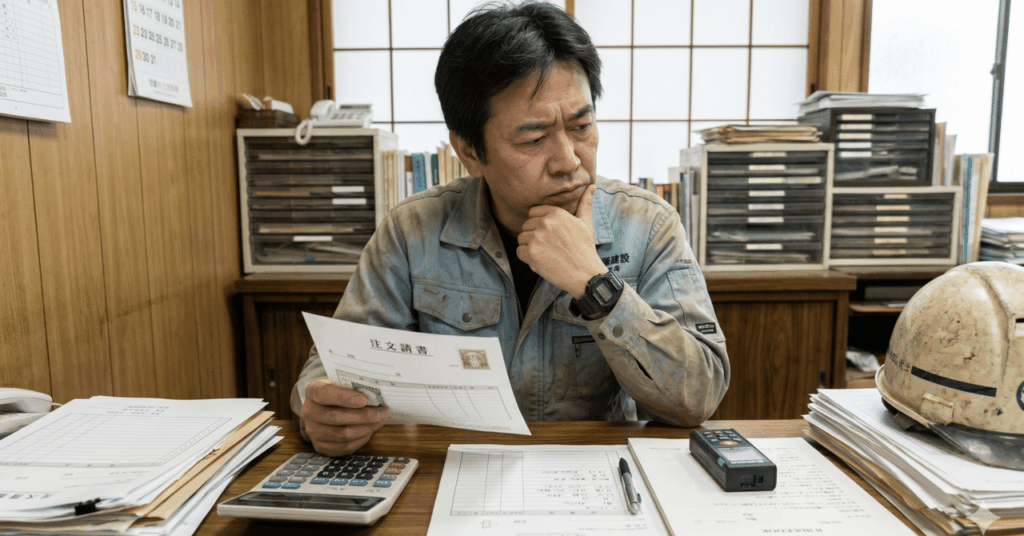
建設工事の注文請書には、契約金額に応じて収入印紙が必要になる場合があります。
では、印紙を貼らなかった場合、どれくらいの確率で問題になるのでしょうか。
まず、税務調査に入られる確率。
国税庁の公表データを見ると、法人の税務調査は
年間おおよそ3〜5%程度と言われています。
単純計算すると、20〜30年に一度くらいのペースです。
次に、印紙税を指摘される可能性。
税務調査では
・契約書
・注文請書
などを確認されることが多く、印紙の貼り忘れは比較的よく指摘されるポイントと言われています。
そしてもし印紙税が不足していた場合。
本来の印紙税に加えて、「過怠税(ペナルティ)」が課されます。
原則は
不足していた印紙税 × 3倍
です。
例えば、
・本来1万円の印紙が必要
・貼っていなかった
この場合、
3万円程度の過怠税
になる可能性があります。
では仮に、年間売上が1億円の建設会社で、
1件あたり1000万円の工事契約を結んでいるとします。
その場合の1年の印紙税
10件の工事×1万円の印紙税
=10万円
過怠税は10万円×3
=30万円
これが5年分指摘されると
30万円×5年
=150万円
の過怠税になる可能性があります。
なお、印紙を貼っていても「消印(割り印)」をしていない場合は、印紙を貼っていないものとみなされ、過怠税の対象になる可能性があります。
余談ですが、建設工事の場合は注意点があります。
建設業法では、契約書面を双方で交付することが原則とされています。
そのため実務では、元請と下請の双方が契約書原本(もしくは注文書・注文請書)の保管が必要です。
印紙を貼ったコピーの保管では建設業法上の違法となります。
ちなみに、電子契約で締結した場合は印紙税はかかりません。
ただ、契約件数が少ない場合は、
電子契約にかかるサブスク代よりも印紙代の方が結果的に安いこともあります。
電子契約を導入する場合は、
「印紙代」と「サブスク費用」を天秤にかけて、
自社にとっておトクな方法を選ぶとよいでしょう。
最後にまとめると、
確率的にバレないかもしれませんが、「バレるかも・・・」とヒヤヒヤするよりは堂々と印紙税を納めて、営業に集中する方がいいかと思います!